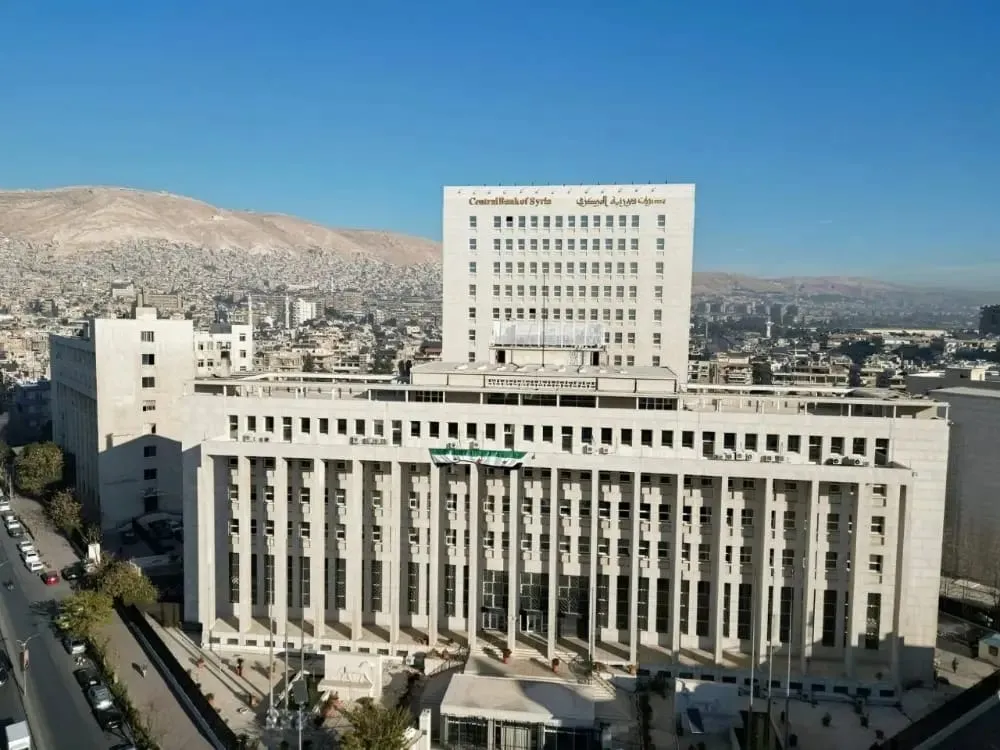
وافق مصرف سورية المركزي على تأسيس «بنك الاتحاد الإسلامي»، كمصرف خاص يعمل وفق أحكام الشريعة الإسلامية، برأسمال يعادل 150 مليون دولار أمريكي، وبشراكة مع مجموعة بنك الاتحاد الأردنية، في أول ترخيص لتأسيس مصرف جديد في السوق السورية منذ نحو 16 عاماً، ضمن توجهات تستهدف استقطاب الاستثمارات المصرفية الإقليمية وتوسيع الخدمات المالية.
وجاءت الموافقة بموجب قرار الترخيص رقم 1675 الصادر في 15 تشرين الثاني 2026، فيما أظهرت إفصاحات مجموعة بنك الاتحاد لدى بورصة عمّان، بتاريخ 17 تشرين الثاني، امتلاكها حصة مسيطرة تبلغ 51 بالمئة من المصرف الجديد، في إطار خطط المجموعة للتوسع خارج السوق الأردنية.
أول مصرف جديد منذ نحو 16 عاماً
يأتي الترخيص في مرحلة تشهد فيها سوريا جهوداً لإعادة تنشيط القطاع المصرفي، بعد سنوات من تراجع النشاط الائتماني وضعف العلاقات مع المؤسسات المالية الخارجية، إلى جانب الاعتماد الواسع على التعاملات النقدية وتقادم أنظمة الدفع والتحويل.
وتكتسب الخطوة أهميتها من دخول مجموعة مصرفية إقليمية إلى السوق السورية من خلال مساهمة مباشرة في تأسيس مصرف جديد، بما يختلف عن اتفاقيات التعاون أو التفاهمات التي لا تتضمن استثماراً في رأس المال.
وكان حاكم مصرف سورية المركزي، محمد صفوت رسلان، قد توقع في تصريح لوكالة سانا بتاريخ 27 أيلول الماضي، أن تتجاوز رؤوس الأموال الأجنبية المرتقبة لتأسيس مصارف جديدة في سوريا مليار دولار خلال الفترة المقبلة.
وأشار رسلان حينها إلى وجود طلبات من مصارف أردنية للاستثمار في السوق السورية، موضحاً أن منح التراخيص يعتمد على معايير تشمل الخبرة والسمعة المهنية والملاءة المالية، مع اشتراط وجود شريك مصرفي استراتيجي يمتلك حصة لا تقل عن 10 بالمئة من رأس مال المصرف المؤسس.
شراكة أردنية بحصة مسيطرة تبلغ 51 بالمئة
تبلغ القيمة المعلنة لرأس مال بنك الاتحاد الإسلامي 150 مليون دولار، فيما تستحوذ مجموعة بنك الاتحاد الأردنية على 51 بالمئة من أسهمه، وفق الإفصاح المنشور لدى بورصة عمّان.
وتتيح هذه الشراكة للمصرف الجديد الاستفادة من الخبرات المصرفية للمجموعة الأردنية في إدارة العمليات وتطوير الخدمات والمنتجات المالية، إلى جانب توفير قاعدة رأسمالية لبدء نشاطه بعد استكمال الإجراءات المطلوبة.
ومن المتوقع أن يسهم دخول المصرف إلى السوق في توسيع خيارات الخدمات والتمويل المتاحة للأفراد والشركات، وزيادة المنافسة بين المؤسسات المصرفية، ولا سيما في مجال المنتجات المتوافقة مع أحكام الشريعة الإسلامية.
ويرتبط حجم هذا الأثر بطبيعة الخدمات التي سيطرحها البنك، وقدرته على استقطاب العملاء وتوجيه التمويل إلى الأنشطة الاقتصادية، بعد استكمال متطلبات التأسيس وبدء التشغيل.
تطوير الصيرفة الإسلامية في سوريا
يتزامن تأسيس بنك الاتحاد الإسلامي مع خطوات اتخذها مصرف سورية المركزي خلال الفترة الماضية لتطوير قطاع الصيرفة الإسلامية وتوسيع استخدام أدوات التمويل المتوافقة مع أحكام الشريعة.
ففي تشرين الثاني 2025، اعتمد المصرف المركزي إحداث «دائرة التميز في المالية الإسلامية»، بهدف تطوير الأدوات النقدية وإدارة السيولة الإسلامية، وتعزيز التمويل الموجه إلى المشروعات الصغيرة والمتوسطة والإسكان والبنية التحتية.
كما شملت أهداف هذه الخطوة توسيع قنوات استقطاب الاستثمارات عبر المؤسسات والمنتجات المالية الإسلامية.
وفي نيسان 2026، بحث وزير المالية محمد يسر برنية وحاكم المصرف المركزي آنذاك عبد القادر الحصرية، مع مجلس الخدمات المالية الإسلامية، سبل الحصول على الدعم الفني وبناء القدرات وتطوير أدوات الصيرفة الإسلامية وفق المعايير الدولية.
وتأتي هذه الإجراءات ضمن مسار يستهدف تطوير البيئة التنظيمية والفنية اللازمة لتوسيع نشاط المصارف الإسلامية وتعزيز مساهمتها في تمويل القطاعات الاقتصادية.
تجربة التمويل الإسلامي المجمع للمشروعات
شهدت سوريا في 16 أيلول الماضي إطلاق أول مشروع تمويل مصرفي إسلامي مجمع بعد التحرير، بمشاركة بنك البركة سورية ومصرف قطر الوطني سورية والمصرف التجاري السوري.
وخُصص التمويل لمشروع نفق المجتهد – باب مصلى، واستكمال المرحلة الأخيرة من مشروع رحلة قاسيون في العاصمة دمشق.
وأكد وزير المالية محمد يسر برنية، خلال الإعلان عن المشروع، أن التمويل المصرفي المجمع يخفف الضغط على الموازنة العامة، في ظل عدم قدرتها على تغطية جميع احتياجات المشروعات التنموية.
وأشار إلى أن التجربة ستتبعها مشروعات أخرى، ضمن التوجه نحو تنويع مصادر تمويل المشروعات العامة.
وتوضح هذه التجربة مجالات استخدام التمويل الإسلامي في تنفيذ مشروعات البنية التحتية والخدمات، إلى جانب دوره التقليدي في تمويل الأفراد والشركات.
كما تتيح صيغ التمويل المشترك للمصارف المشاركة في مشروعات تتطلب موارد مالية أكبر من قدرة المؤسسة الواحدة، وفق الترتيبات والشروط المتفق عليها بين الجهات الممولة.
تحديات تواجه القطاع المصرفي السوري
رغم التوجه نحو استقطاب مصارف جديدة، لا يزال القطاع المصرفي السوري يواجه تحديات تتعلق بضعف الوساطة المالية، ومحدودية الخدمات المصرفية الرقمية، والاعتماد الكبير على النقد في المعاملات اليومية.
وتشمل التحديات أيضاً الحاجة إلى تحديث أنظمة الدفع والتحويل، وتعزيز الرقابة المصرفية، واستعادة العلاقات مع المؤسسات المالية الخارجية، بما يتيح توسيع حركة الأموال والتجارة والاستثمار.
وفي آب الماضي، وافق البنك الدولي على منحة بقيمة 100 مليون دولار لدعم تحديث القطاع المالي السوري، تشمل تطوير أنظمة المدفوعات وتعزيز قدرات مصرف سورية المركزي وإعادة تأهيل القطاع المصرفي.
كما تتضمن مجالات الدعم تحسين الرقابة والاستقرار المالي، وتطوير إجراءات مكافحة غسل الأموال وتمويل الإرهاب.
وتندرج هذه الخطوات ضمن جهود معالجة المشكلات الهيكلية التي تحد من قدرة المصارف على تقديم التمويل والخدمات المالية بصورة أوسع.
ما أهمية دخول استثمارات مصرفية جديدة؟
يمثل تأسيس بنك الاتحاد الإسلامي إضافة مرتقبة إلى المؤسسات المصرفية العاملة في سوريا، مع ما يوفره رأس المال المعلن والشراكة الأردنية من إمكانات لتطوير الخدمات وتوسيع نشاط التمويل الإسلامي.
وتبرز أهمية الاستثمار الجديد في عدة مجالات، تشمل زيادة المنافسة بين المصارف، وتنويع المنتجات المالية، وتوفير خيارات إضافية لتمويل الأفراد والشركات والمشروعات الإنتاجية.
كما يرتبط دخول مجموعات مصرفية إقليمية بإمكانية الاستفادة من خبراتها في الإدارة المصرفية وتطوير الأنظمة التقنية والخدمات المالية، بما يدعم جهود تحديث القطاع.
غير أن تحقيق هذه الأهداف يتطلب استكمال إجراءات التأسيس والتشغيل، وتطوير البيئة التنظيمية والرقابية، وتعزيز قدرة المؤسسات المصرفية على تقديم خدمات تستجيب لاحتياجات السوق.
ويظل توسيع النشاط الائتماني وتسهيل التحويلات واستعادة ثقة المتعاملين من العوامل الأساسية لقياس أثر الاستثمارات الجديدة في القطاع المصرفي.
خطوة ضمن مسار إصلاح القطاع المالي
يأتي ترخيص بنك الاتحاد الإسلامي في سياق توجهات مصرف سورية المركزي لاستقطاب رؤوس أموال جديدة، وتوسيع قاعدة المؤسسات المصرفية، وتطوير أدوات التمويل المتاحة في السوق السورية.
ويتزامن ذلك مع برامج لتحديث البنية المالية والمصرفية، وتحسين أنظمة المدفوعات والرقابة، وتعزيز التعاون مع المؤسسات المالية الدولية والإقليمية.
ومن المنتظر أن تتضح النتائج العملية للاستثمار الجديد بعد استكمال إجراءات تأسيس البنك وبدء تقديم خدماته، ومدى قدرته على توظيف رأسماله في تمويل الأنشطة الاقتصادية وتلبية احتياجات الأفراد والشركات.
وتبقى أهمية الترخيص مرتبطة بمدى مساهمته في استعادة الدور الاقتصادي للمصارف، وتوسيع التمويل المنتج، وتسهيل حركة الأموال والاستثمار، ضمن جهود التعافي الاقتصادي وإعادة الإعمار في سوريا.


